Musterprojekt Freifläche 750 kWp
Dies ist ein Rechenbeispiel, kein Angebot.
Die Anlage zeigt eine typische Konstellation mit realistischen Größen. Ein konkreter Standort steht nicht dahinter. Verfügbare Projekte kennzeichnen wir eindeutig und nennen dort Ort und Ertragsgutachten.
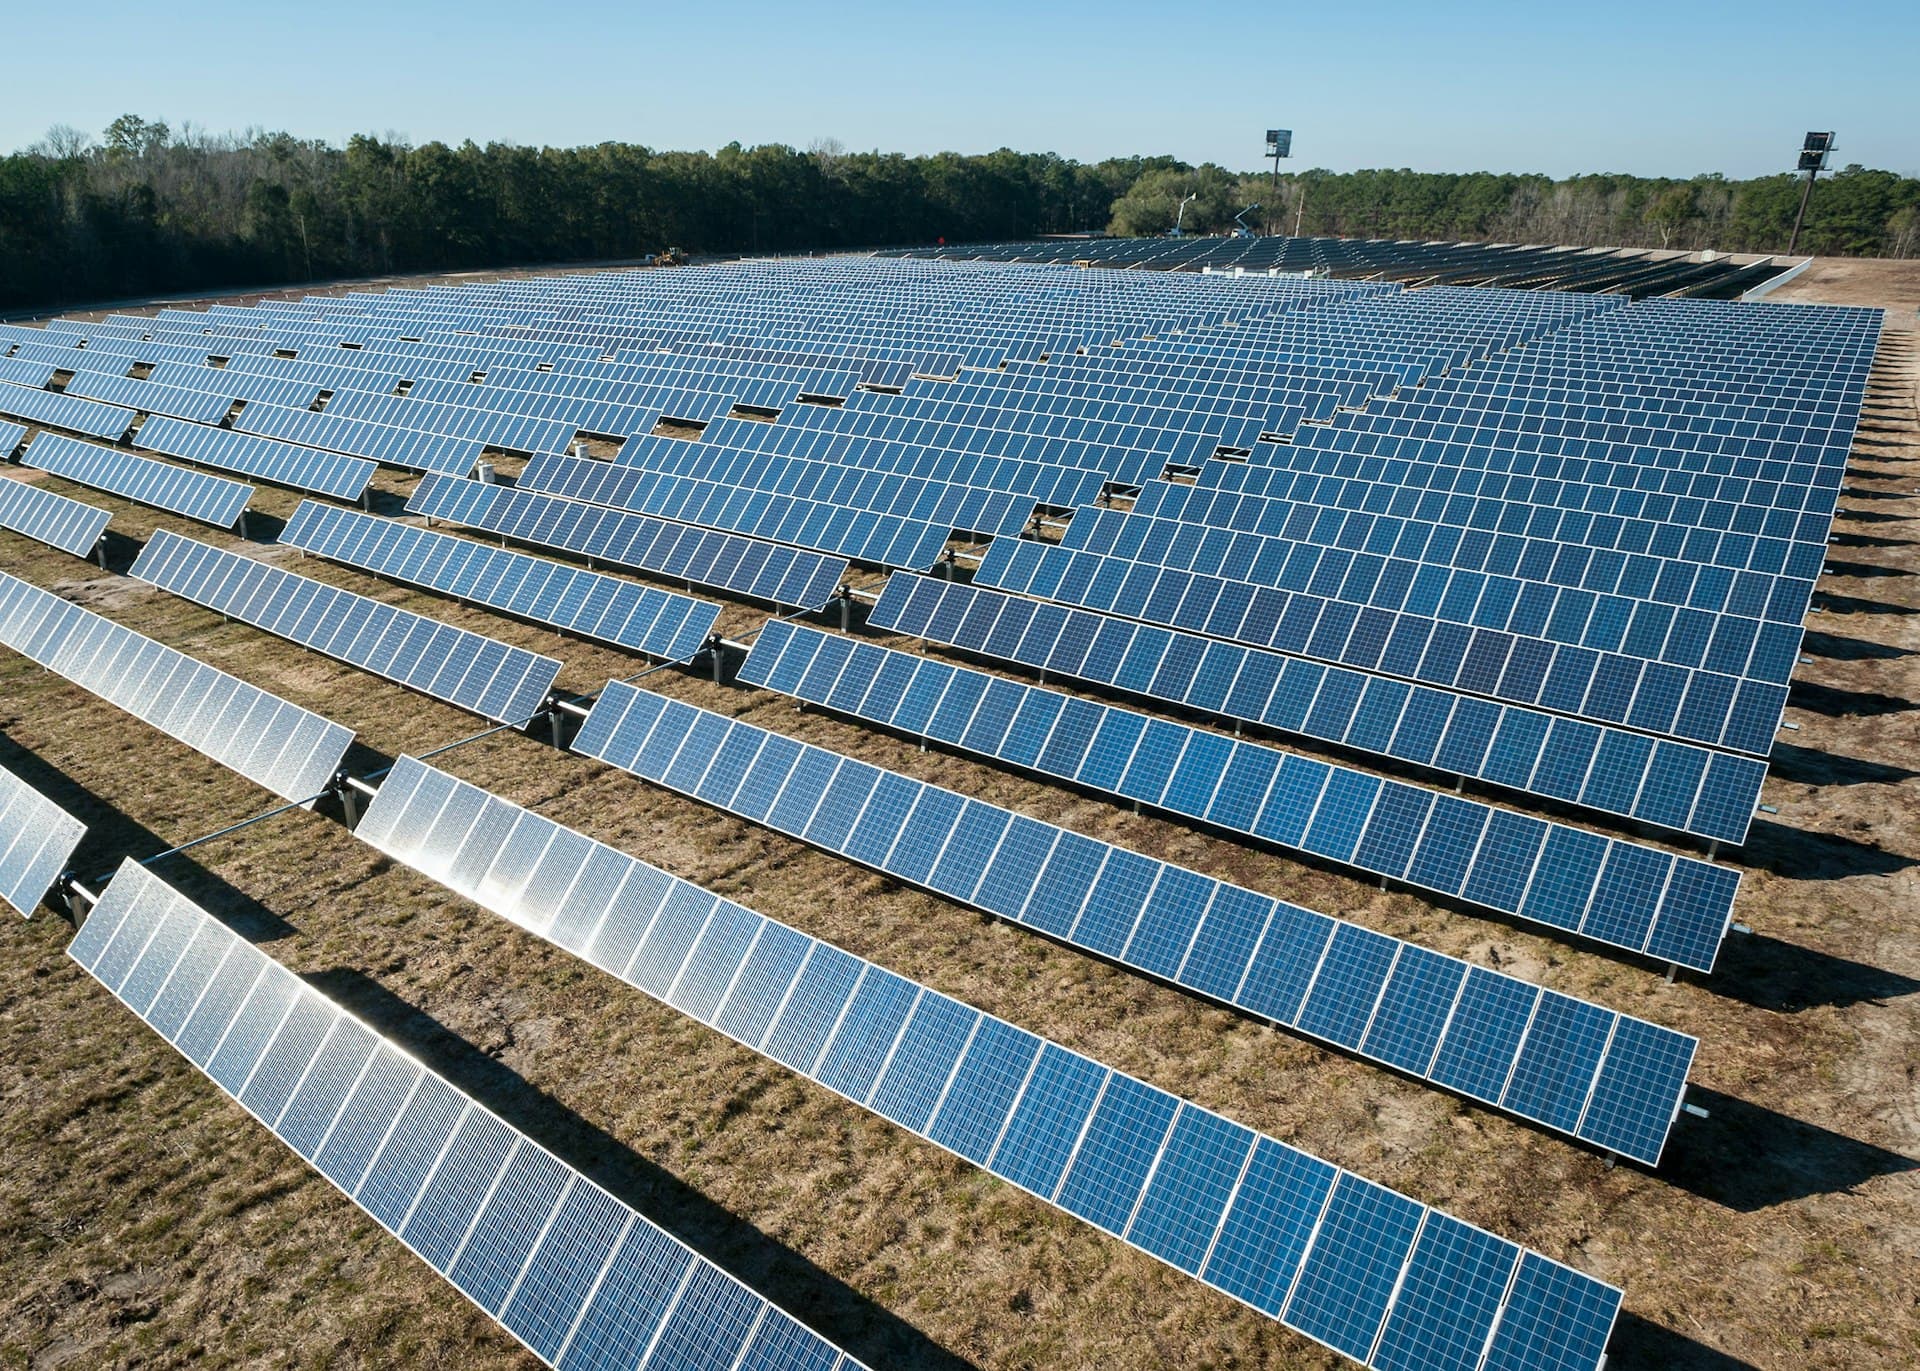 Symbolbild
Das Projekt
Dieses Projekt ist ein Rechenbeispiel und steht nicht zum Verkauf. Freiflächenanlagen entlang von Bahntrassen und Autobahnen gelten als benachteiligtes Gebiet und sind dadurch leichter genehmigungsfähig. Es gibt keinen Betrieb, der den Strom vor Ort abnimmt, deshalb geht die gesamte Menge über einen Direktvermarkter ins Netz. Anlagen dieser Größe unterliegen der Direktvermarktungspflicht nach § 21 EEG. Vergütet wird über die gleitende Marktprämie auf Basis des anzulegenden Werts. Fällt der Börsenpreis darunter, gleicht der Netzbetreiber die Differenz aus. Mit 750 kWp ist die Anlage klar steuerpflichtig, die Steuerbefreiung des § 3 Nr. 72 EStG greift hier nicht. Der Investitionsabzugsbetrag nach § 7g EStG kommt damit in Betracht, wenn die persönlichen Voraussetzungen erfüllt sind.
Technik
- Anlagentyp
- Freiflächenanlage
- Leistung
- 750 kWp
- Module
- 1.400 Stück
- Ausrichtung
- Süd
- Spezifischer Ertrag
- 1.020 kWh je kWp und Jahr
- Jahresertrag
- 765.000 kWh
Wirtschaftlichkeit
- Kaufpreis netto
- 562.500 €
- Erlösmodell
- Direktvermarktung mit Marktprämie
- Abnehmer im Objekt
- Keine Objektnutzung, Volleinspeisung über einen Direktvermarkter
- Überschusseinspeisung
- 5,20 ct je kWh
- Erlös pro Jahr
- 39.780 €
- Laufzeit
- 20 Jahre
Wirkung
Der Strom geht überwiegend direkt in den Betrieb unter dem Dach: Keine Objektnutzung, Volleinspeisung über einen Direktvermarkter.
Passendes Projekt finden
Dieses Beispiel steht nicht zum Verkauf. Sagen Sie uns Ihren Rahmen, dann schlagen wir Standorte in der passenden Größenordnung vor.
Angaben zu Erträgen sind Prognosen auf Basis des Ertragsgutachtens und keine Zusage. Steuerliche Wirkungen hängen vom Einzelfall ab und ersetzen keine Beratung durch Ihren Steuerberater.