Ein Teil Ihrer Steuerlast
kann Ihnen gehören.
Wer gut verdient, führt jedes Jahr einen fünf- bis sechsstelligen Betrag ab. Mit dem Investitionsabzugsbetrag nach § 7g EStG lenken Sie einen Teil davon um: in eine Photovoltaikanlage, die Ihnen gehört und zwanzig Jahre lang Strom verkauft.
Der Abzug wirkt, bevor Sie kaufen, und er verlangt keinen Eigenanteil. Finanziert die Bank die Anlage, steht Ihnen der Abzug genauso zu. Den Kredit bedient der Stromerlös.
Rechnen Sie Ihren Steuervorteil aus
Davon gehen ans Finanzamt
Einkommensteuer und Solidaritätszuschlag
20 Jahre
läuft der Stromliefervertrag. So lange zahlt der Betrieb unter dem Dach, und so lange schreiben Sie ab.
Was Sie tatsächlich davon haben
Der Steuereffekt ist der Einstieg. Was danach kommt, trägt zwanzig Jahre.
Aus Abgabe wird Anlagevermögen
Geld, das sonst abfließt, steckt nach der Investition in einer Anlage, die Ihnen gehört. Der Betrag ist derselbe. Der Verbleib ist ein anderer.
Der Brennstoff ist kostenlos
Eine Photovoltaikanlage hat keine Bezugskosten und kaum bewegliche Teile. Der Ertrag hängt an Einstrahlung und Wartung, nicht an Rohstoffpreisen.
Der Betrieb unter dem Dach zahlt
Der Strom geht überwiegend direkt an das Unternehmen im Objekt, zu einem Preis unter seinem bisherigen Bezug. Beide Seiten gewinnen.
Eigentümer, nicht Anteilseigner
Kein Fondsanteil, keine Beteiligung an einem Konstrukt. Die Anlage steht auf einem konkreten Dach und gehört Ihnen mit allen Rechten.
Betrieb ohne Ihren Aufwand
Monitoring, Wartung, Abrechnung und Versicherung laufen auf Wunsch über uns. Sie bekommen einmal im Jahr die Zahlen, nicht die Arbeit.
Drei Stufen, ein Effekt
Der Investitionsabzugsbetrag verschiebt Steuerlast nach vorn und finanziert einen Teil der Anlage aus dem, was sonst ans Finanzamt geht.
- Jahr 001
Abzugsjahr
Sie melden die geplante Investition an und ziehen bis zu 50 Prozent der Anschaffungskosten vom Gewinn ab. Die Erstattung kommt mit dem nächsten Bescheid, bevor Sie gekauft haben.
- bis Jahr 302
Anschaffung
Sie kaufen die Anlage. Der Abzugsbetrag wird hinzugerechnet und im selben Zug von den Anschaffungskosten abgezogen. Beides gleicht sich aus.
- Jahr 1 bis 2003
Abschreibung und Ertrag
Auf die verbleibende Basis kommen 40 Prozent Sonderabschreibung plus lineare AfA. Parallel läuft der Stromverkauf ab Inbetriebnahme.
Rückwirkend oft noch möglich
Auch für 2024 und 2025 lässt sich der Abzug nachträglich geltend machen, solange der Bescheid änderbar ist: bei offener Einspruchsfrist, unter Vorbehalt der Nachprüfung oder wenn die Erklärung noch aussteht. Ist er bestandskräftig, geht es nicht mehr.
Wo die Grenze liegt
Anlagen bis 30 kWp auf Einfamilienhäusern sind nach § 3 Nr. 72 EStG steuerbefreit. Bei steuerfreien Einnahmen gibt es keinen Investitionsabzugsbetrag. Dieses Modell trägt bei größeren Gewerbe- und Freiflächenanlagen, und genau die vermitteln wir.
Die folgenden Anlagen sind Rechenbeispiele mit realistischen Größen, keine Angebote. Sobald ein Standort frei wird, steht er hier mit Ort und Ertragsgutachten. Wer vorgemerkt ist, erfährt es zuerst.
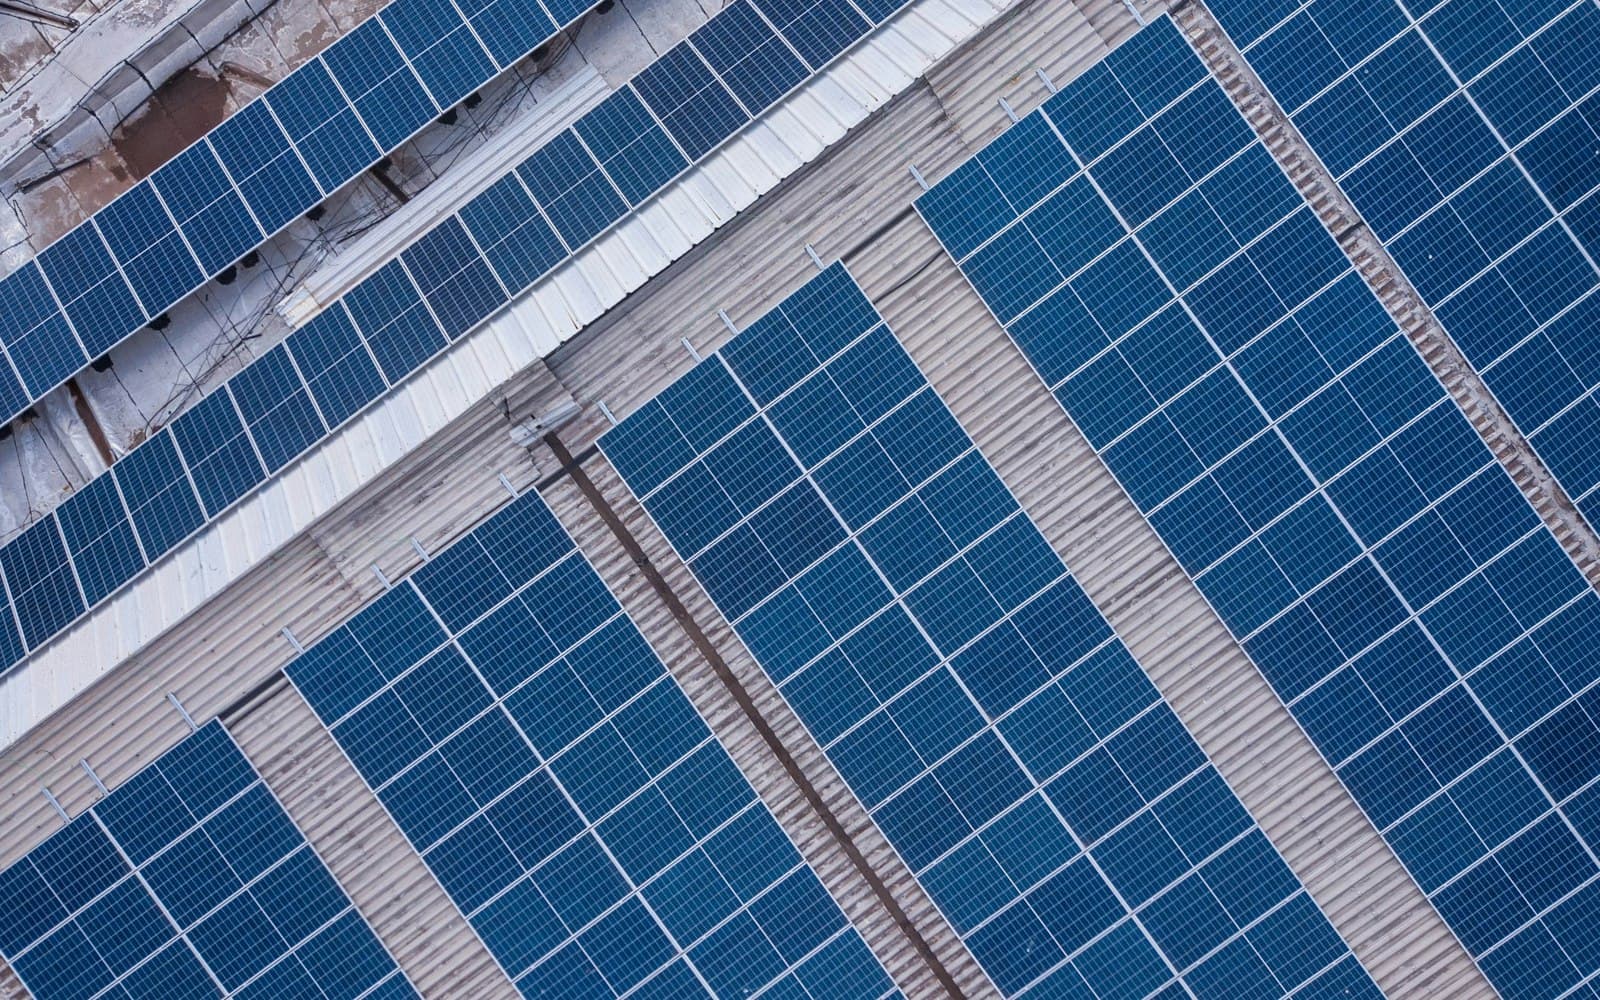
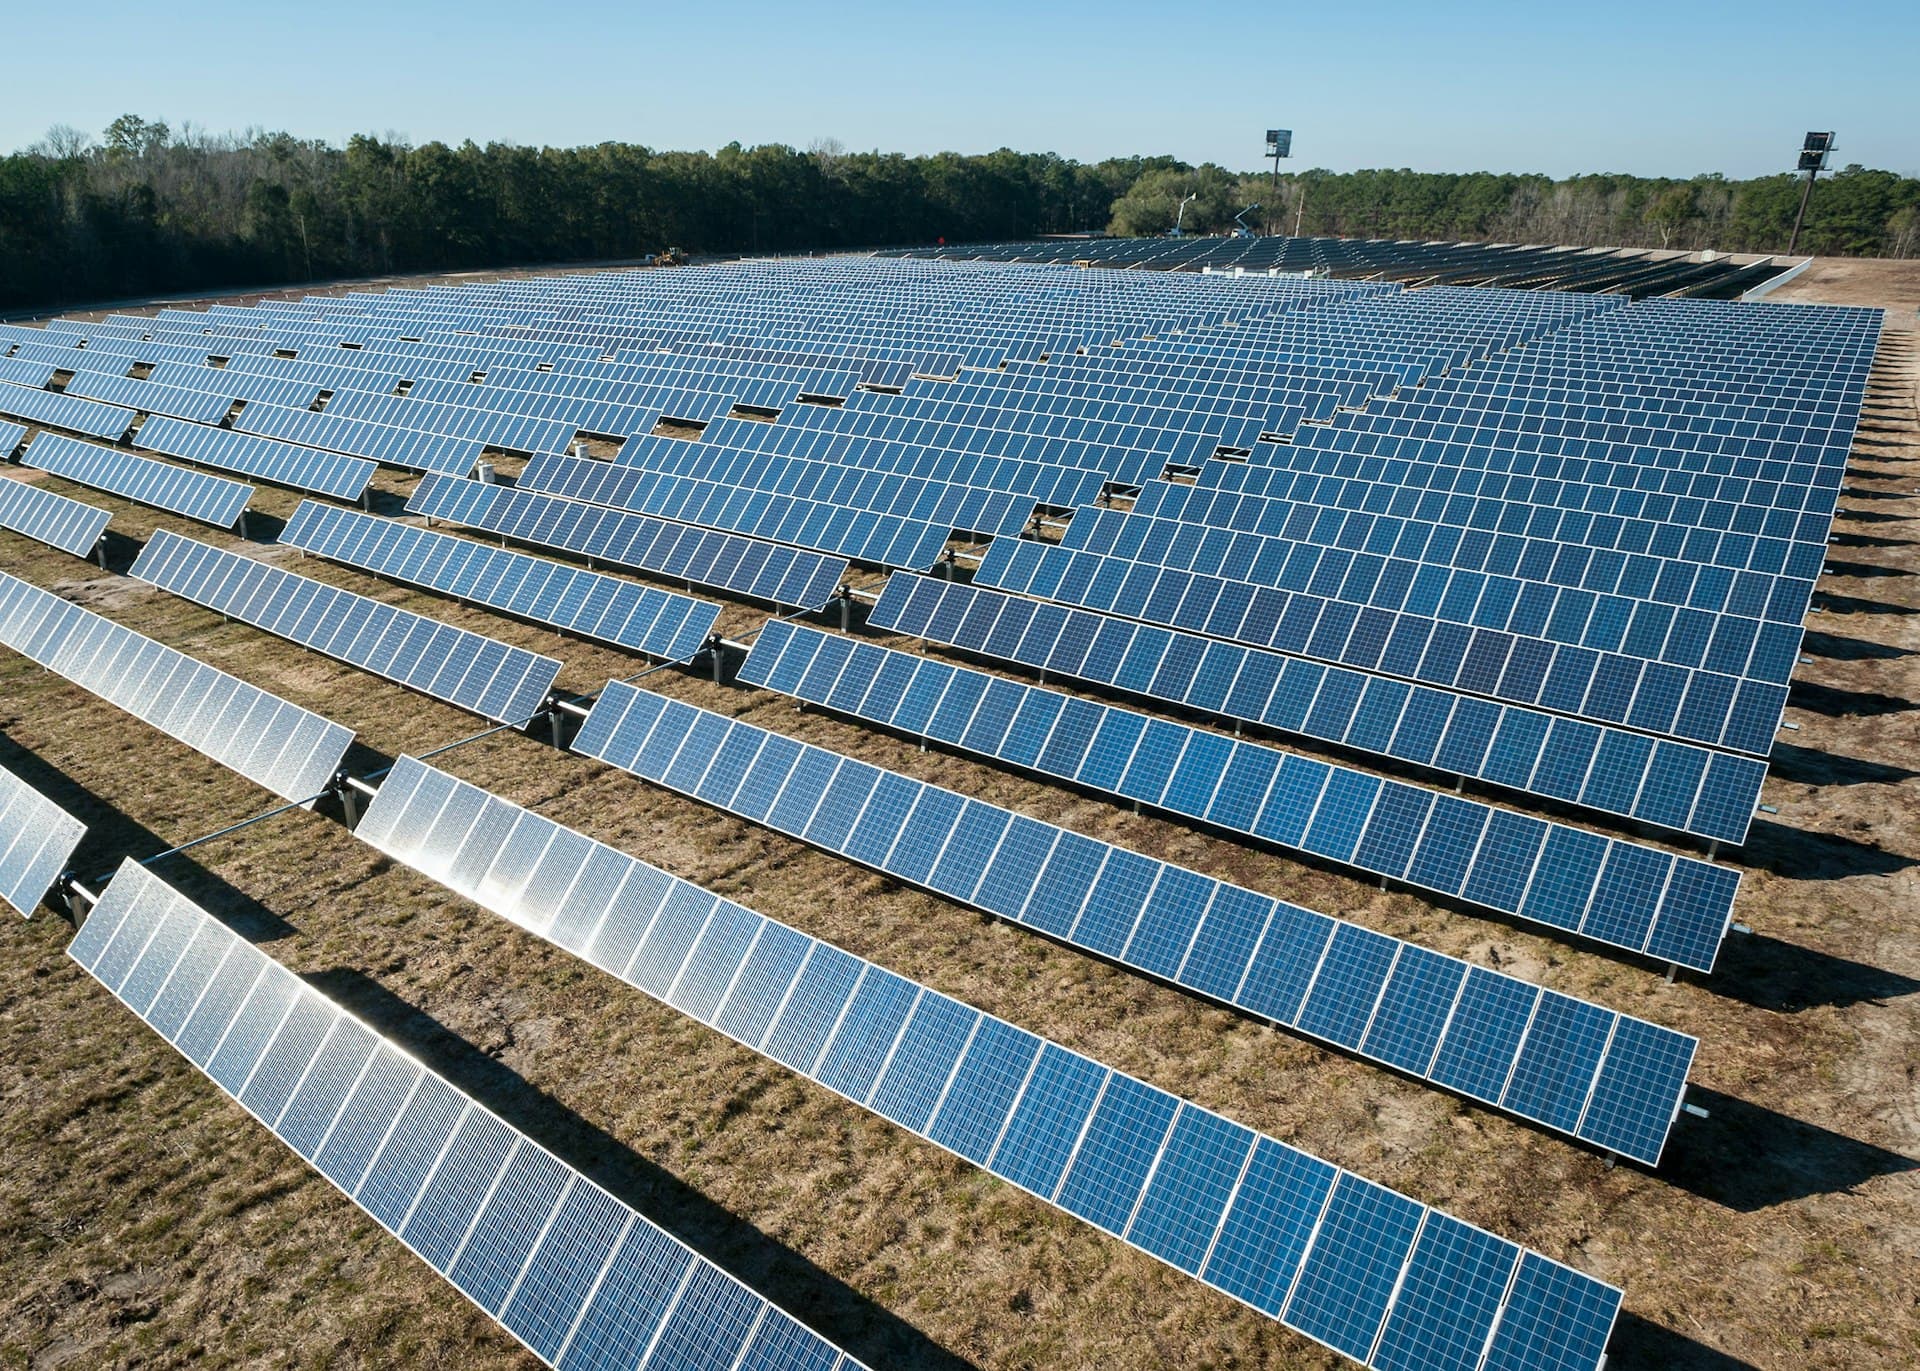
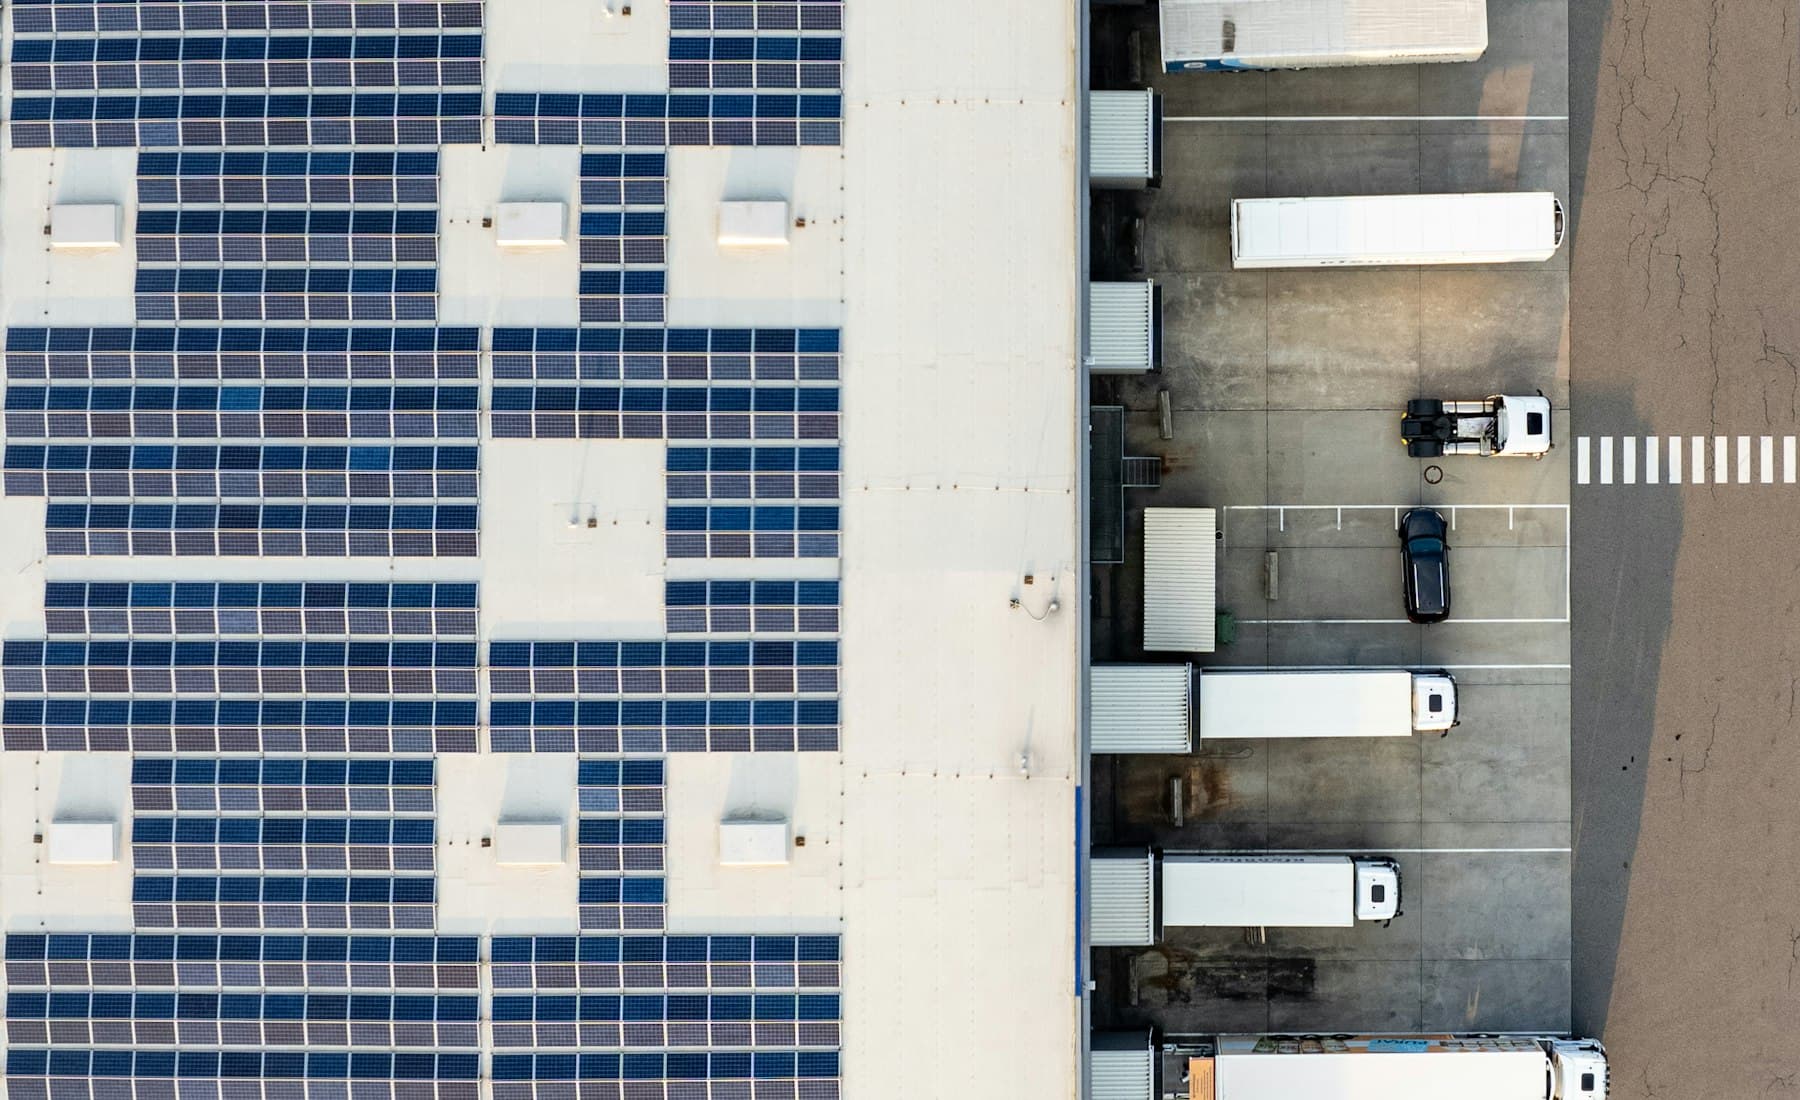
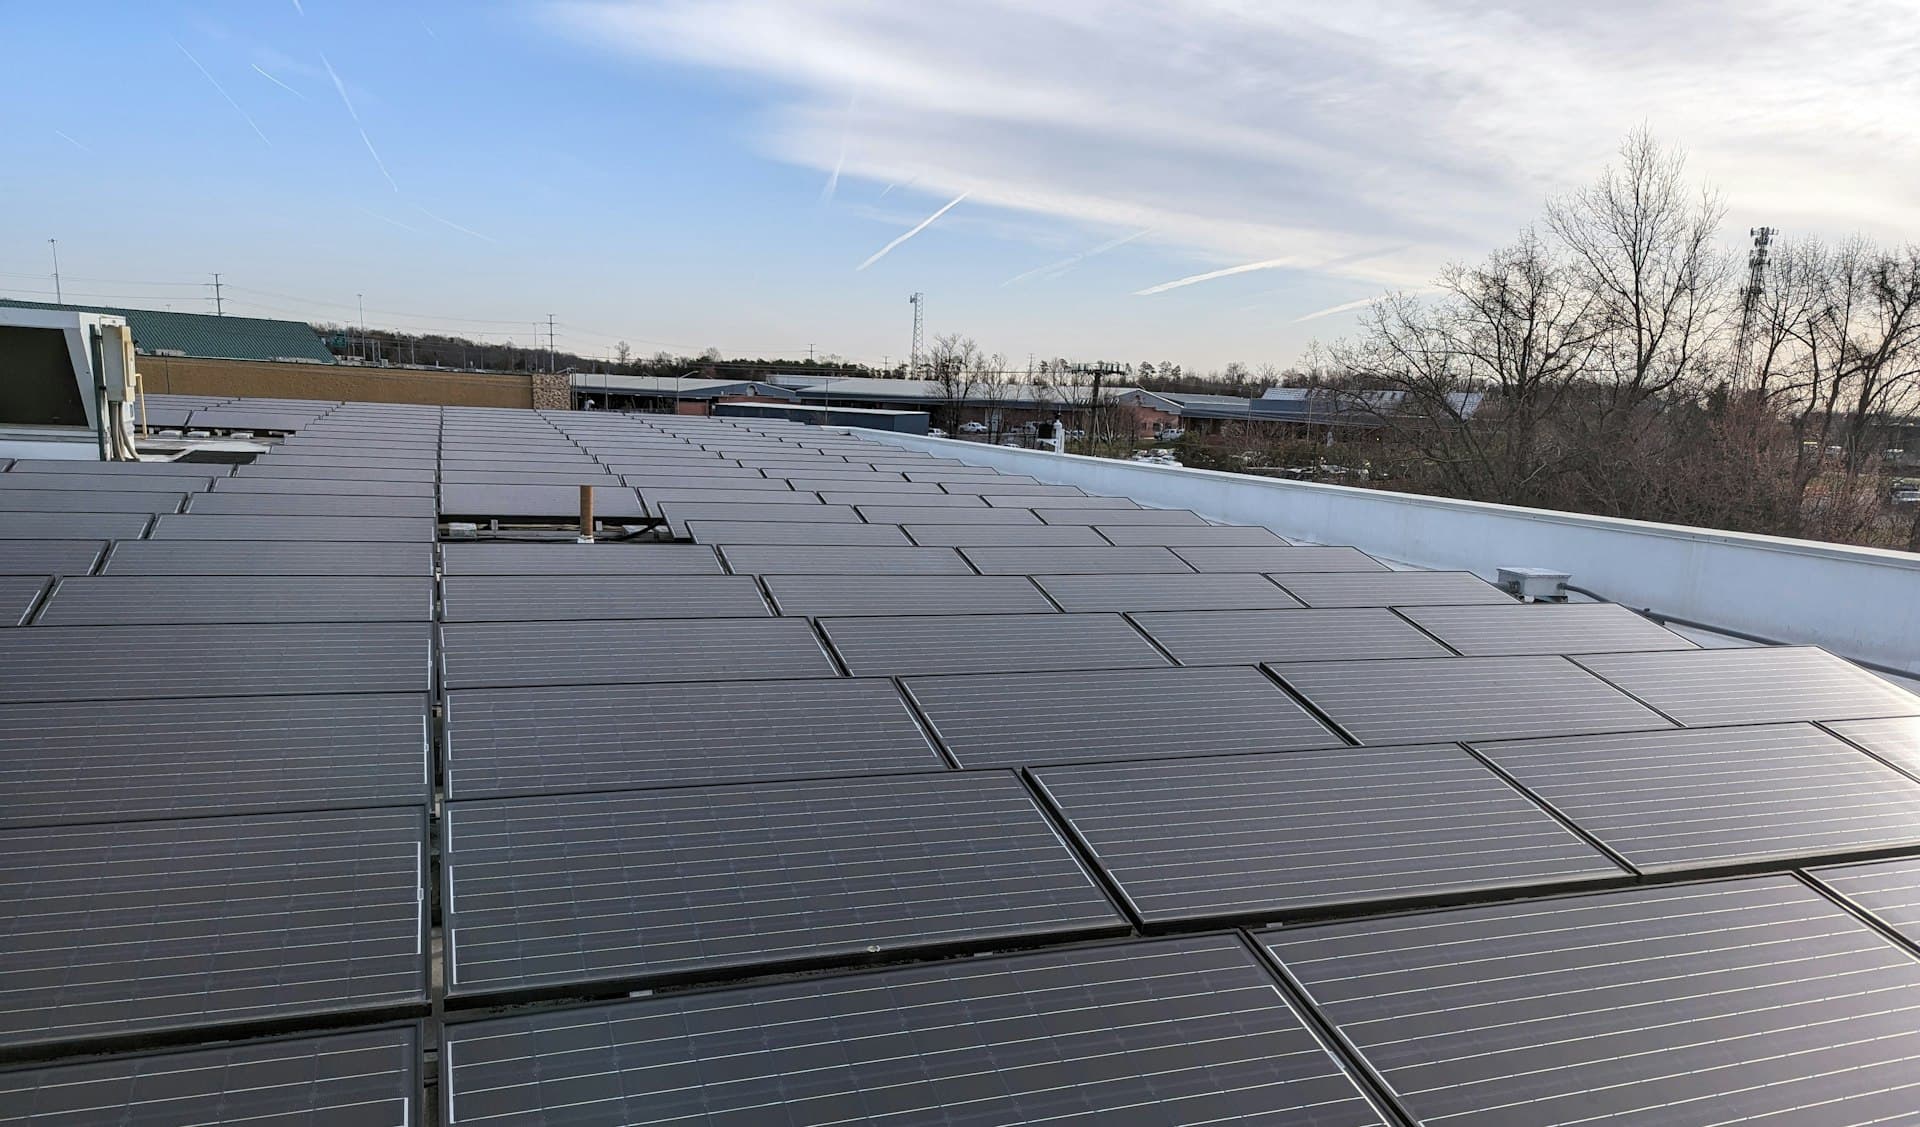
Aufdach auf Gewerbeimmobilien
Große Hallendächer tragen die Anlagen, die für dieses Steuermodell in Frage kommen.
Drei Partner. Eine Vision.
TriForge Energy bündelt drei Disziplinen unter einem Dach: Projektierung, technische Umsetzung und Vertrieb an Kapitalanleger. Hinter der Marke steht die Süddeutsche Sachwert eG. Als Genossenschaft sind wir an langen Laufzeiten interessiert, nicht am schnellen Abschluss.
Jedes Projekt durchläuft dieselben zwölf Stationen, von der Standortsicherung bis zur Übergabe. Sie sehen jederzeit, wo Ihr Projekt steht.
Geprüfte Standorte
Netzanschluss, Statik und Pachtvertrag liegen vor der Vermarktung vor.
Schlüsselfertig
Planung, Montage und Inbetriebnahme aus einer Hand, mit Gewährleistung.
Kalkulierte Erträge
Ertragsgutachten je Standort, keine gerundeten Wunschzahlen.
Betriebsführung
Monitoring, Wartung und Abrechnung auf Wunsch über die gesamte Laufzeit.